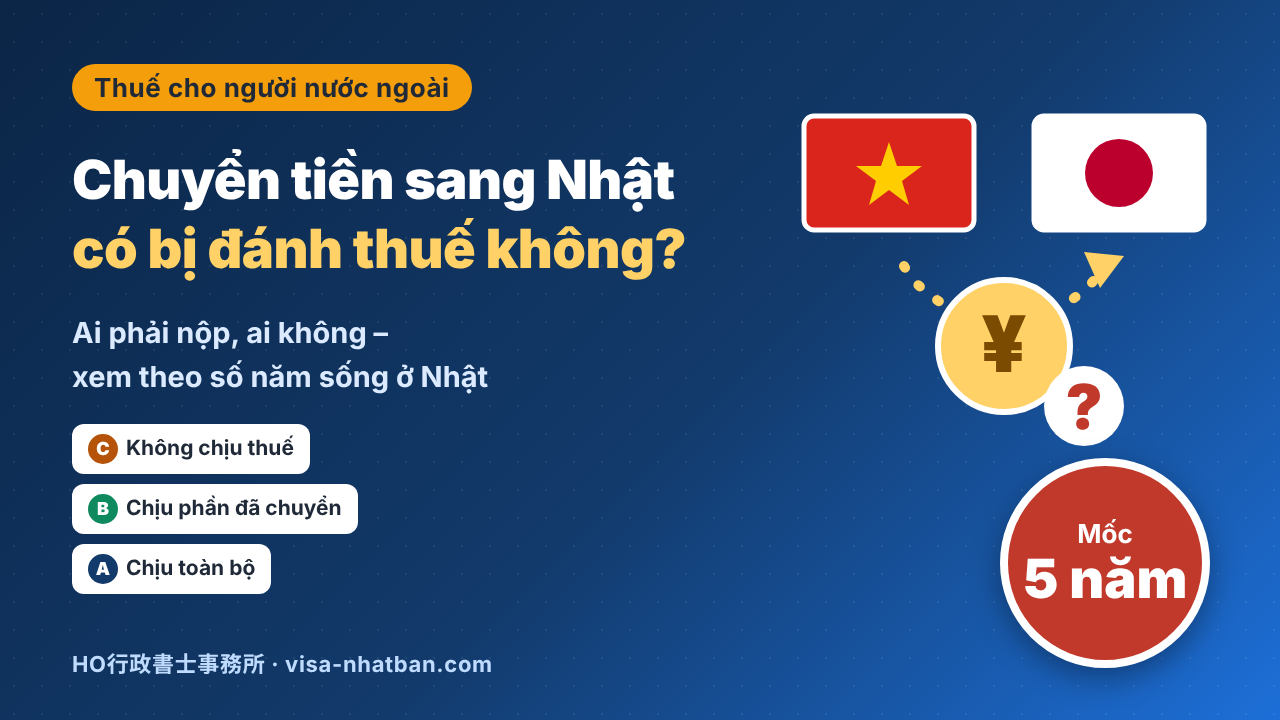
Chuyển tiền sang Nhật có bị đánh thuế không? Ai phải nộp, ai không – xem theo số năm sống ở Nhật
Chuyển tiền từ Việt Nam sang Nhật có bị đánh thuế không?
Câu trả lời không nằm ở "việc chuyển tiền", mà ở số năm sống tại Nhật và thu nhập ở quê nhà.
Tôi thường nhận câu hỏi: "Chuyển tiền sang Nhật từ tài khoản ở Việt Nam có bị đánh thuế không?". Nói ngắn gọn: bản thân việc chuyển tiền không bị đánh thuế thu nhập. Điều quyết định là bạn có thu nhập ở Việt Nam hay không (tiền cho thuê nhà, lãi tiết kiệm, cổ tức, lương…) và bạn đã sống ở Nhật bao nhiêu năm. Hơn nữa, khi đã sống ở Nhật quá 5 năm, toàn bộ thu nhập ở Việt Nam đều chịu thuế tại Nhật, dù có chuyển tiền hay không. Ai đang nghĩ "không chuyển tiền thì không sao" càng cần đọc kỹ. Bài viết này đối chiếu từng điều của Luật thuế thu nhập Nhật Bản và tài liệu của Cục Thuế. Mục tiêu là giúp bạn tự xác định mình thuộc nhóm "phải nộp" hay "không phải nộp".
Tóm tắt: chuyển tiền sang Nhật có bị đánh thuế?
không bị đánh thuế thu nhập
phần đã chuyển sang Nhật
chịu thuế, dù chuyển hay không
※ "Sống ở Nhật ≤ 5 năm" là người không có quốc tịch Nhật, có tổng thời gian ở Nhật trong 10 năm gần nhất từ 5 năm trở xuống. Trong bài, nhóm này gọi là cư dân dưới 5 năm (非永住者: tên chính thức theo luật thuế). Người không có nơi ở chính (住所: trung tâm cuộc sống, không nhất thiết là địa chỉ trên phiếu cư trú) tại Nhật và sống ở Nhật chưa đủ 1 năm thì thu nhập ở quê nhà không chịu thuế tại Nhật.
Mục lục
- Kết luận: chuyển tiền sang Nhật – ai phải nộp, ai không
- 3 nhóm theo luật thuế và cách ghi nhớ
- Cái bẫy: không liên quan đến visa vĩnh trú
- Sơ đồ tự xác định (3 câu hỏi)
- Ý nghĩa đúng của nơi ở chính, nơi ở thực tế và "1 năm"
- Chuyển tiền sang Nhật: mỗi nhóm chịu thuế trên thu nhập nào
- Cách tính "5 năm" và khi về nước tạm thời
- 8 ví dụ thực tế
- Thuế cư trú (住民税) có quy tắc riêng
- Lưu ý cho người Việt khi chuyển tiền sang Nhật
- Tự kiểm tra trước khi chuyển tiền sang Nhật
- Câu hỏi thường gặp về chuyển tiền sang Nhật
- Nguồn tham khảo (tài liệu gốc)
Kết luận: chuyển tiền sang Nhật – ai phải nộp, ai không
Trước hết, hãy xem bạn thuộc nhóm nào. Nhãn màu là tên gọi chính thức theo luật thuế. Các phần sau sẽ giải thích chi tiết.
C · Người không cư trúKhông phải nộp
Người không có nơi ở chính tại Nhật, hoặc sống ở Nhật chưa đủ 1 năm và không được suy đoán là có nơi ở chính. Thu nhập ở quê nhà không chịu thuế tại Nhật, dù có chuyển tiền hay không. Chỉ thu nhập phát sinh tại Nhật mới chịu thuế.
B · Cư dân dưới 5 nămChuyển tiền thì có thể phải nộp
Người đang sống ở Nhật, không có quốc tịch Nhật, có tổng thời gian ở Nhật trong 10 năm gần nhất từ 5 năm trở xuống. Nếu trong năm đó có thu nhập ở quê nhà, số tiền chuyển sang Nhật được coi là thu nhập đó "mang vào Nhật". Phần này chịu thuế.
A · Cư dân chịu thuế toàn bộPhải nộp, dù chuyển tiền hay không
Người đang sống ở Nhật, có tổng thời gian ở Nhật trên 5 năm (người có quốc tịch Nhật cũng thuộc nhóm này). Toàn bộ thu nhập ở quê nhà đều chịu thuế tại Nhật. Dù để nguyên ở Việt Nam, bạn vẫn có thể phải khai thuế.
Chỉ chuyển tiền tiết kiệm sang Nhật thì sao?
Quy tắc chuyển tiền của nhóm B là: số tiền chuyển sang được coi là đến từ thu nhập ở nước ngoài của chính năm đó (Nghị định thi hành Luật thuế thu nhập – 所得税法施行令, Điều 17 khoản 4 mục 1). Nếu năm đó bạn không có thu nhập ở Việt Nam, chỉ chuyển tiền tiết kiệm từ trước khi sang Nhật, thì không có thu nhập nước ngoài nào để đánh thuế. Khi đó việc chuyển tiền không làm phát sinh thuế thu nhập. Tuy nhiên, tiền nhận từ cha mẹ, người thân có thể liên quan đến thuế quà tặng (贈与税), không phải thuế thu nhập (xem phần Câu hỏi thường gặp).
Ví dụ có số liệu: chị Lan chuyển tiền sang Nhật
Chị Lan có lương ở Nhật 4 triệu yên. Ngoài ra, chị cho thuê nhà ở Việt Nam, thu nhập tương đương 600.000 yên/năm. Trong năm, chị chuyển khoảng 500.000 yên từ tài khoản Việt Nam sang tài khoản ở Nhật. Lương 4 triệu yên ở Nhật đương nhiên chịu thuế. Tiền thuê nhà ở Việt Nam được coi là "mang vào Nhật" trong phạm vi 500.000 yên đã chuyển. Phần đó chịu thuế tại Nhật. Nếu chị Lan đã sống ở Nhật năm thứ 6 (nhóm A), toàn bộ 600.000 yên đều chịu thuế, dù có chuyển hay không.
※ Đây là ví dụ đơn giản hóa để dễ hiểu. Cách tính theo từng loại thu nhập cần xem xét riêng. Việc tránh đánh thuế hai lần với thuế đã nộp ở Việt Nam cũng vậy (khấu trừ thuế nước ngoài – 外国税額控除: trừ số thuế đã nộp ở nước ngoài vào thuế ở Nhật, Luật thuế thu nhập Điều 95).
3 nhóm theo luật thuế và cách ghi nhớ
Luật thuế thu nhập Nhật chia cá nhân thành người cư trú (居住者) và người không cư trú (非居住者). Người cư trú lại chia tiếp thành 2 nhóm. Đó là cư dân dưới 5 năm (非永住者) và cư dân chịu thuế toàn bộ (非永住者以外の居住者: người cư trú không thuộc nhóm 非永住者). Căn cứ: Luật thuế thu nhập Điều 2 khoản 1 mục 3–5. Vì vậy, mỗi người luôn thuộc đúng 1 trong 3 nhóm dưới đây.
ACư dân chịu thuế toàn bộ (非永住者以外の居住者)
Người có nơi ở chính tại Nhật (hoặc sống từ 1 năm trở lên) và không thuộc nhóm B. Gần như mọi người Nhật đều ở nhóm này. Chịu thuế trên toàn bộ thu nhập trên thế giới.
BCư dân dưới 5 năm (非永住者)
Người cư trú không có quốc tịch Nhật, tổng thời gian ở Nhật trong 10 năm gần nhất từ 5 năm trở xuống. Chịu thuế trên thu nhập tại Nhật + thu nhập nước ngoài mang vào Nhật.
CNgười không cư trú (非居住者)
Người không phải người cư trú, ví dụ không có nơi ở chính tại Nhật và sống chưa đủ 1 năm. Chỉ chịu thuế trên thu nhập phát sinh tại Nhật.
Cách nhớ: "đổi tên" cho dễ hiểu
Nhớ nguyên văn thuật ngữ luật rất dễ lẫn. Hãy đổi tên trong đầu như sau.
Chữ "永住" trong tên gọi 非永住者 không nói về visa, mà nói về bạn đã ở Nhật bao lâu. Dễ nhớ nhất là: "Ở Nhật quá 5 năm thì về thuế, bạn được đối xử như người sống lâu dài".
Cái bẫy: không liên quan đến visa vĩnh trú
Visa vĩnh trú (在留資格「永住者」) là tư cách lưu trú do Nyukan cấp phép. Còn 非永住者 (cư dân dưới 5 năm) trong luật thuế là nhóm dùng để xác định phạm vi chịu thuế. Loại visa không phải là tiêu chí xác định. Luật chỉ xét 2 điều: có quốc tịch Nhật hay không, và tổng thời gian có nơi ở chính hoặc nơi ở thực tế (居所: nơi thực sự đang sống, dù chưa phải trung tâm cuộc sống) tại Nhật trong 10 năm gần nhất (Luật thuế thu nhập Điều 2 khoản 1 mục 4).
Có visa vĩnh trú, nhưng theo luật thuế vẫn là cư dân dưới 5 năm – điều này hoàn toàn có thể xảy ra
Theo nguyên tắc, xin visa vĩnh trú cần ở Nhật từ 10 năm trở lên. Nhưng "Hướng dẫn về cấp phép vĩnh trú" của Nyukan (sửa đổi ngày 24/2/2026) có các trường hợp đặc biệt. Ví dụ, người có điểm visa nhân lực chất lượng cao (高度専門職) từ 80 điểm trở lên chỉ cần ở Nhật từ 1 năm. Vợ/chồng người Nhật cần hôn nhân thực chất kéo dài từ 3 năm và ở Nhật từ 1 năm. Nếu những người này có visa vĩnh trú sau vài năm ở Nhật, tổng thời gian ở Nhật trong 10 năm gần nhất vẫn có thể từ 5 năm trở xuống. Khi đó, visa là vĩnh trú, nhưng theo luật thuế vẫn là cư dân dưới 5 năm. Ngược lại, dù vẫn mang visa Kỹ sư, nếu đã sống ở Nhật 6 năm thì theo luật thuế bạn là nhóm A.
Sơ đồ tự xác định (3 câu hỏi)
Bạn chỉ cần trả lời lần lượt 3 câu hỏi. Câu 1 xác định bạn là người cư trú hay không. Câu 2 và 3 xác định bạn thuộc nhóm A hay B.
Xem bằng chữ (cho người đọc trên điện thoại)
- Có nơi ở chính tại Nhật, hoặc ở nơi ở thực tế tại Nhật liên tục từ 1 năm trở lên → người cư trú. Không thuộc trường hợp nào → C · Người không cư trú.
- Người cư trú có quốc tịch Nhật → A · Cư dân chịu thuế toàn bộ.
- Không có quốc tịch Nhật, tổng thời gian ở Nhật trong 10 năm gần nhất từ 5 năm trở xuống → B · Cư dân dưới 5 năm. Trên 5 năm → A · Cư dân chịu thuế toàn bộ.
Điểm quan trọng nhất của câu 1: quy định "suy đoán có nơi ở chính"
Đừng vội nghĩ "chưa ở đủ 1 năm thì mình là người không cư trú". Nếu bạn đến Nhật với công việc thông thường đòi hỏi sống liên tục ở Nhật từ 1 năm trở lên, bạn được suy đoán là có nơi ở chính tại Nhật ngay từ khi đến (Nghị định thi hành Điều 14 khoản 1 mục 1). Vợ/chồng và người phụ thuộc cùng chung sinh hoạt phí sống cùng ở Nhật cũng được suy đoán như vậy (cùng điều, khoản 2). Theo Thông tư hướng dẫn của Cục Thuế (所得税基本通達: văn bản giải thích cách áp dụng Luật thuế thu nhập), trừ khi hợp đồng đã xác định rõ thời gian lưu trú dưới 1 năm, công việc được coi là thuộc loại "thông thường đòi hỏi sống từ 1 năm trở lên" (Thông tư 3-3). Vì vậy, phần lớn nhân viên đến Nhật với hợp đồng không thời hạn là người cư trú ngay từ khi nhập cảnh.
Ý nghĩa đúng của nơi ở chính, nơi ở thực tế và "1 năm"
Nơi ở chính (住所) = trung tâm cuộc sống
Nơi ở chính trong luật thuế là "trung tâm cuộc sống của mỗi người". Việc có phải trung tâm cuộc sống hay không được xác định bằng sự thật khách quan (Thông tư 2-1). Cục Thuế giải thích: xét nơi ở, công việc, nơi có tài sản, nơi gia đình sinh sống, quốc tịch… (Tax Answer No.2012). Không chỉ dựa vào việc có phiếu cư trú (住民票) hay không.
Nơi ở thực tế (居所) = nơi đang thực sự sinh sống
Nơi ở thực tế là nơi bạn thực tế đang sống, dù chưa đến mức là trung tâm cuộc sống (Tax Answer No.2875). Không có nơi ở chính nhưng có nơi ở thực tế liên tục từ 1 năm trở lên thì vẫn là người cư trú.
"1 năm" tính từ ngày nào?
1 năm được tính từ ngày hôm sau ngày nhập cảnh (Thông tư 2-4). Người mới đến chưa có nơi ở chính, và đến hết ngày tròn 1 năm vẫn chưa có nơi ở chính, thì là người không cư trú cho đến ngày đó. Từ ngày hôm sau trở thành người cư trú (cùng thông tư 2-3(1)). Nếu có nơi ở chính giữa chừng, bạn là người cư trú từ ngày có nơi ở chính (cùng thông tư 2-3(2)).
"Quy tắc 183 ngày" không phải tiêu chí của luật thuế thu nhập Nhật
Nhiều người nghe nói "ở quá nửa năm (183 ngày) là người cư trú". Nhưng luật thuế thu nhập Nhật không xác định chỉ bằng số ngày. Cục Thuế ghi rõ: dù ở nước ngoài từ 183 ngày trở lên, bạn vẫn có thể là người cư trú tại Nhật (Tax Answer No.2012). Con số 183 ngày dùng trong miễn thuế cho người lưu trú ngắn hạn theo hiệp định thuế, là chuyện khác.
Nếu kế hoạch thay đổi thì sao?
Nếu kế hoạch thay đổi sau khi đến Nhật (hoặc rời Nhật) với dự định từ 1 năm trở lên, việc xác định được làm lại tại thời điểm thay đổi. Tuy nhiên, nhóm của bạn không bị thay đổi hồi tố. Đây là nội dung trong một ví dụ hỏi đáp của Cục Thuế.
Chuyển tiền sang Nhật: mỗi nhóm chịu thuế trên thu nhập nào
Khi đã biết nhóm, phạm vi thu nhập chịu thuế tại Nhật cũng được xác định (Luật thuế thu nhập Điều 7 khoản 1). Khác biệt chủ yếu nằm ở thu nhập phát sinh ở nước ngoài.
| Nhóm | Định nghĩa (tóm tắt) | Thu nhập chịu thuế (Luật thuế thu nhập Điều 7 khoản 1) |
|---|---|---|
| ACư dân chịu thuế toàn bộ (非永住者以外の居住者) | Người cư trú không thuộc nhóm cư dân dưới 5 năm | Mọi thu nhập (cả ở Nhật lẫn nước ngoài) |
| BCư dân dưới 5 năm (非永住者) | Người cư trú không có quốc tịch Nhật, tổng thời gian có nơi ở chính hoặc nơi ở thực tế tại Nhật trong 10 năm gần nhất từ 5 năm trở xuống | Thu nhập ngoài thu nhập có nguồn ở nước ngoài, và thu nhập có nguồn ở nước ngoài được trả tại Nhật hoặc chuyển từ nước ngoài vào |
| CNgười không cư trú (非居住者) | Cá nhân không phải người cư trú | Thu nhập có nguồn tại Nhật (theo phân loại tại Luật thuế thu nhập Điều 164) |
Quy tắc chuyển tiền sang Nhật của nhóm B
Nếu người thuộc nhóm B nhận tiền chuyển từ nước ngoài sang Nhật trong năm, trong phạm vi số tiền đó, tiền được coi là chuyển từ thu nhập ở nước ngoài của năm đó (phần được trả ở nước ngoài) (Nghị định thi hành Điều 17 khoản 4 mục 1). Nếu năm đó có thu nhập ở nước ngoài, bạn không thể tự phân biệt "khoản chuyển này là tiền tiết kiệm, không phải thu nhập" (xem ví dụ chị Lan ở đầu bài). Ngoài ra, nếu trong thu nhập được trả ở nước ngoài có phần không phải thu nhập có nguồn ở nước ngoài, phần đó được coi là chuyển trước (cùng mục, phần "tuy nhiên").
Cách tính "5 năm" và khi về nước tạm thời
Cách tính "từ 5 năm trở xuống trong 10 năm gần nhất" được quy định trong thông tư của Cục Thuế.
| Quy tắc | Nội dung | Căn cứ |
|---|---|---|
| Phạm vi "10 năm gần nhất" | Từ ngày tương ứng 10 năm trước ngày xác định, đến ngày trước ngày xác định | Thông tư 2-4の2 |
| Cách đếm thời gian | Tính theo lịch, phần dưới 1 tháng tính theo ngày. Nếu ở nhiều lần, cộng riêng năm, tháng, ngày. 30 ngày tính là 1 tháng, 12 tháng là 1 năm | Thông tư 2-4の3 |
| Khi có nhập cảnh, xuất cảnh | Thời gian tính từ ngày hôm sau ngày nhập cảnh đến ngày xuất cảnh | Thông tư 2-4の3 |
| Khi vượt quá 5 năm | Đến ngày tròn 5 năm vẫn là cư dân dưới 5 năm. Từ ngày hôm sau là nhóm A | Thông tư 2-3(3) |
| Rời Nhật tạm thời | Ví dụ: để lại vợ/chồng ở Nhật, giữ nhà để quay lại ở, gửi đồ dùng sinh hoạt. Nếu rõ ràng chỉ đi tạm thời, thời gian ở nước ngoài vẫn được coi là tiếp tục có nơi ở thực tế tại Nhật | Thông tư 2-2 |
Đặc biệt chú ý: cựu thực tập sinh, cựu du học sinh
"Mới vào công ty này 2 năm nên vẫn là cư dân dưới 5 năm" – chưa chắc đúng. Nếu trong 10 năm gần nhất bạn từng sống ở Nhật theo diện thực tập sinh hoặc du học, thời gian đó cũng được cộng vào "thời gian có nơi ở chính hoặc nơi ở thực tế tại Nhật". Trong một ví dụ hỏi đáp, Cục Thuế cũng xác định có cộng cả thời gian từng sống ở Nhật với tư cách nhà ngoại giao.
8 ví dụ thực tế
Dưới đây là cách xác định thông thường khi áp dụng luật và tài liệu của Cục Thuế. Kết quả thực tế có thể khác tùy từng trường hợp.
Ví dụ 1–2: thực tập sinh và kỹ sư mới sang
Ví dụ 1 – Anh Tuấn: thực tập sinh số 1, về nước trước 1 năm
Anh Tuấn dự định về nước trước ngày tròn 1 năm tính từ hôm sau ngày nhập cảnh, kể cả thời gian học sau nhập cảnh. Anh không chuyển sang thực tập sinh số 2.
C · Người không cư trúCục Thuế có ví dụ về thực tập sinh cùng điều kiện (Tax Answer "別紙 住所の推定"). Nếu không có sự thật cho thấy có nơi ở chính tại Nhật, thông thường đó là người không cư trú. Lương của người không cư trú tại Nhật về nguyên tắc bị khấu trừ thuế tại nguồn (源泉徴収: công ty trừ thuế từ lương trước khi trả) đồng mức 20,42%, và việc nộp thuế kết thúc tại đó. Nếu chuyển sang số 2 và ở quá 1 năm, kết quả có thể khác.
Ví dụ 2 – Anh Minh: visa Kỹ sư, năm thứ 2 ở Nhật (kỹ sư IT)
Hợp đồng không thời hạn. Đây là lần đầu anh sống ở Nhật. Thu nhập chỉ có lương từ công ty Nhật.
B · Cư dân dưới 5 nămTheo quy định suy đoán có nơi ở chính, anh là người cư trú ngay từ khi đến. Anh không có quốc tịch Nhật và ở Nhật chưa quá 5 năm nên thuộc cư dân dưới 5 năm. Tuy nhiên, vì chỉ có lương ở Nhật, việc khấu trừ thuế và quyết toán thuế cuối năm (年末調整: công ty tính lại thuế cả năm thay bạn) giống hệt người Nhật.
Ví dụ 3–4: số năm ở Nhật và visa vĩnh trú
Ví dụ 3 – Chị Phương: năm thứ 7 ở Nhật, có nhà cho thuê ở Việt Nam
Chị là cựu du học sinh, nay là nhân viên công ty. Tiền thuê nhà vào tài khoản ở Việt Nam, chị không chuyển sang Nhật.
A · Cư dân chịu thuế toàn bộTổng thời gian ở Nhật trong 10 năm gần nhất đã quá 5 năm, nên mọi thu nhập đều chịu thuế. Tiền thuê nhà ở Việt Nam chịu thuế thu nhập tại Nhật dù không chuyển sang. Chị có thể phải tự khai quyết toán thuế (確定申告: tự nộp tờ khai thuế cho Sở thuế). Việc điều chỉnh với thuế đã nộp ở Việt Nam được xem xét theo chế độ khấu trừ thuế nước ngoài (Luật thuế thu nhập Điều 95).
Ví dụ 4 – Anh Thành: 80 điểm visa nhân lực chất lượng cao, có visa vĩnh trú sau hơn 1 năm
Trước đó anh chưa từng sống ở Nhật. Thẻ ngoại kiều ghi tư cách lưu trú "永住者".
B · Cư dân dưới 5 nămDù có visa vĩnh trú, tổng thời gian ở Nhật vẫn từ 5 năm trở xuống, nên theo luật thuế anh là cư dân dưới 5 năm. Đây là ví dụ điển hình về việc visa và nhóm thuế không trùng nhau.
Ví dụ 5–6: nhập quốc tịch và du học sinh
Ví dụ 5 – Chị Linh: kết hôn với người Nhật và nhập quốc tịch Nhật
Chị nhập quốc tịch Nhật vào năm thứ 4 ở Nhật.
A · Cư dân chịu thuế toàn bộĐiều kiện để là cư dân dưới 5 năm trước hết là "không có quốc tịch Nhật". Đã có quốc tịch Nhật thì dù ở Nhật chưa quá 5 năm cũng không thuộc cư dân dưới 5 năm.
Ví dụ 6 – Bạn Hải: du học sinh đại học, đi làm thêm
Bạn nhận tiền sinh hoạt từ bố mẹ ở Việt Nam gửi sang.
Thông thường là người cư trúNgười sống ở Nhật để học đại học được coi như đang có việc làm ở Nhật trong thời gian học. Từ đó xác định có nơi ở chính hay không (所得税基本通達 3-2). Nếu thời gian học từ 1 năm trở lên, thông thường bạn được suy đoán là có nơi ở chính tại Nhật ngay từ khi đến. Theo Điều 20 của Hiệp định tránh đánh thuế hai lần Việt – Nhật (日越租税協定), khoản sinh viên nhận để chi trả sinh hoạt, học tập được miễn thuế tại Nhật chỉ khi được trả từ ngoài Nhật. Cục Thuế ghi rõ: tiền làm thêm tại Nhật của sinh viên đại học từ Việt Nam không phải được trả từ nước ngoài, nên không được miễn thuế. Lương làm thêm không được miễn, và bị khấu trừ thuế theo nhóm đã xác định (thông thường là người cư trú). Học viên trường tiếng Nhật và các trường không chính quy (各種学校) vốn không thuộc đối tượng của điều khoản sinh viên.
Ví dụ 7–8: đi làm ở nước ngoài và về nước tạm thời
Ví dụ 7 – Anh Nam: giữ visa vĩnh trú, sang Việt Nam làm việc 3 năm
Anh có giấy phép tái nhập cảnh (再入国許可), đưa cả gia đình về Việt Nam. Anh đã trả nhà ở Nhật.
C · Người không cư trúAnh có công việc thông thường đòi hỏi sống ở nước ngoài từ 1 năm trở lên. Khi đó, anh được suy đoán là không có nơi ở chính tại Nhật (Nghị định thi hành Điều 15 khoản 1 mục 1). Dù vẫn giữ visa vĩnh trú, theo luật thuế anh là người không cư trú từ lúc rời Nhật. Tại Nhật, anh chỉ chịu thuế trên thu nhập có nguồn tại Nhật như lãi tiền gửi ở Nhật.
Ví dụ 8 – Anh Tú: về Việt Nam tạm thời 2 tháng dịp Tết (năm thứ 4 ở Nhật)
Anh vẫn giữ hợp đồng thuê nhà ở Nhật. Vợ con ở lại Nhật.
B · Vẫn là cư dân dưới 5 nămVì rõ ràng chỉ về nước tạm thời, thời gian ở Việt Nam vẫn được coi là tiếp tục có nơi ở thực tế tại Nhật (Thông tư 2-2). Thời gian về nước tạm thời cũng được cộng vào "thời gian ở Nhật". Vì vậy, mốc 5 năm không bị lùi lại.
Thuế cư trú (住民税) có quy tắc riêng
Các nhóm ở trên là của thuế thu nhập (所得税), thuế của nhà nước. Thuế cư trú (住民税: thuế địa phương do quận/thành phố thu) do Luật thuế địa phương quy định riêng. Cá nhân có nơi ở chính tại quận/thành phố vào ngày 1/1 sẽ chịu thuế trên thu nhập của năm trước (Luật thuế địa phương Điều 294 khoản 1 mục 1). Bộ Nội vụ và Truyền thông Nhật Bản (総務省) hướng dẫn: thuế cư trú quyết định theo việc có nơi ở chính hay không, không phân biệt quốc tịch. Rời Nhật từ ngày 2/1 trở đi thì nghĩa vụ nộp thuế vẫn không mất. Nếu không nộp, việc gia hạn visa có thể không được chấp thuận.
Kiểm tra trước khi về nước hoặc chuyển việc
Khi nghỉ việc hoặc về nước, việc trừ thuế cư trú vào lương (特別徴収) dừng lại. Bạn có thể phải tự nộp (普通徴収). Nếu không nộp hết trước khi về nước, cách thông thường là đăng ký một người ở Nhật làm người được ủy quyền nộp thuế (納税管理人: người ở Nhật làm thủ tục thuế thay bạn). Việc chưa nộp sẽ ảnh hưởng đến gia hạn visa và xin visa vĩnh trú sau này.
Về nước mà chưa nộp thuế, bảo hiểm thì có quay lại Nhật được không? Nội dung này sẽ được giải thích trong một bài viết riêng.
Lưu ý cho người Việt khi chuyển tiền sang Nhật
- Nhà đất, tiền gửi, cổ phiếu ở Việt Nam: ở Nhật quá 5 năm thì chịu thuế tại Nhật dù không chuyển tiền (nhóm A). Dưới 5 năm mà chuyển tiền sang Nhật thì cũng có thể chịu thuế (nhóm B).
- Hiệp định thuế cho du học sinh, thực tập sinh: miễn thuế theo Điều 20 Hiệp định tránh đánh thuế hai lần Việt – Nhật chỉ áp dụng cho khoản sinh hoạt, học tập, đào tạo "được trả từ ngoài Nhật". Lương ở Nhật không được miễn.
- "Dưới 183 ngày là không sao" là hiểu sai: việc xác định cư trú tại Nhật không dựa vào số ngày. Nó dựa vào nơi ở chính, nơi ở thực tế và sự thật như công việc.
- Cựu thực tập sinh quay lại với visa Kỹ sư hoặc kỹ năng đặc định: thời gian ở Nhật trước đây được cộng vào. Vì vậy, bạn chuyển sang nhóm A sớm hơn.
- Liên quan đến xin visa vĩnh trú: Hướng dẫn cấp phép vĩnh trú yêu cầu thực hiện đúng nghĩa vụ công như nộp thuế. Dù đã nộp tại thời điểm nộp hồ sơ, nếu không nộp đúng hạn ban đầu thì về nguyên tắc vẫn bị đánh giá tiêu cực.
Tự kiểm tra trước khi chuyển tiền sang Nhật
Kiểm tra lần lượt các mục dưới đây để biết nhóm của mình và những điểm cần chú ý.
- Bạn có trung tâm cuộc sống (nhà ở, công việc, gia đình…) tại Nhật, hoặc đã sống ở Nhật quá 1 năm
- Hợp đồng làm việc ở Nhật không quy định sẵn là kết thúc trước 1 năm
- Bạn không có quốc tịch Nhật
- Tổng thời gian sống ở Nhật trong 10 năm gần nhất (kể cả du học, thực tập sinh) từ 5 năm trở xuống
- Bạn có thu nhập ở Việt Nam như tiền thuê nhà, lãi tiết kiệm, cổ tức, lãi bán cổ phiếu
- Trong năm, bạn đã chuyển tiền sang Nhật từ tài khoản ở Việt Nam
- Ngày 1/1 bạn có nơi ở chính tại Nhật (thuộc diện nộp thuế cư trú)
- Bạn có dự định về nước hoặc ra nước ngoài dài hạn (nhóm có thể thay đổi)
Đúng mục 1–2 thì nhiều khả năng bạn là người cư trú. Đúng thêm mục 3–4 thì là cư dân dưới 5 năm (nhóm B). Không đúng mục 4 thì nhiều khả năng là nhóm A. Nếu đúng mục 5–6, hãy hỏi chuyên gia thuế xem có cần tự khai quyết toán thuế không.
Câu hỏi thường gặp về chuyển tiền sang Nhật
Về tiền tiết kiệm, tiền gia đình chuyển sang Nhật
Chỉ chuyển tiền tiết kiệm từ trước khi sang Nhật thì có bị đánh thuế không?
Nếu năm đó bạn không có thu nhập ở Việt Nam, việc chuyển tiền không làm phát sinh thuế thu nhập. Lý do là quy tắc chuyển tiền của nhóm B chỉ coi tiền chuyển đến từ thu nhập nước ngoài "của năm đó" (Nghị định thi hành Điều 17 khoản 4 mục 1). Nếu năm đó có thu nhập như tiền thuê nhà, lãi tiết kiệm ở Việt Nam, phần trong phạm vi số tiền chuyển có thể chịu thuế.
Tiền bố mẹ, người thân gửi sang có bị đánh thuế không?
Đây là vấn đề thuế quà tặng, không phải thuế thu nhập. Theo Cục Thuế, có trường hợp không chịu thuế quà tặng (Tax Answer No.4405). Đó là tiền từ người có nghĩa vụ cấp dưỡng như bố mẹ, vợ chồng. Tiền phải dùng trực tiếp cho sinh hoạt hoặc học tập mỗi khi cần, trong phạm vi thông thường. Ngược lại, dù mang danh tiền sinh hoạt, nếu dùng để gửi tiết kiệm hay mua cổ phiếu, nhà đất thì chịu thuế quà tặng. Với người nước ngoài, phạm vi chịu thuế quà tặng còn thay đổi theo tư cách lưu trú, thời gian sống ở Nhật và nơi ở của người tặng (Tax Answer No.4432). Nếu nhận số tiền lớn, hãy hỏi chuyên gia thuế trước.
Về cách nhận biết nhóm thuế
Nhìn thẻ ngoại kiều có biết mình thuộc nhóm thuế nào không?
Không. Nhóm theo luật thuế thu nhập không dựa vào visa. Nó dựa vào việc có nơi ở chính hoặc nơi ở thực tế, có quốc tịch Nhật hay không, và thời gian ở Nhật trong 10 năm gần nhất.
Là cư dân dưới 5 năm thì thuế trên lương ở Nhật có rẻ hơn không?
Không. Lương từ công ty Nhật là thu nhập phát sinh tại Nhật. Dù là nhóm A hay B, cách đánh thuế đều như nhau. Khác biệt nằm ở thu nhập phát sinh ở nước ngoài.
Nhóm B nếu không chuyển tiền sang Nhật thì hoàn toàn không bị đánh thuế thu nhập nước ngoài?
Về nguyên tắc là vậy, nhưng có ngoại lệ. Lợi nhuận từ bán một số chứng khoán ở nước ngoài vẫn chịu thuế dù không chuyển tiền. Căn cứ: Luật thuế thu nhập Điều 7 khoản 1 mục 2, Nghị định thi hành Điều 17 khoản 1. Ai có cổ phiếu, quỹ đầu tư ở nước ngoài nên kiểm tra riêng.
Về thay đổi giữa năm, người không cư trú và nơi hỏi
Nhóm thay đổi giữa năm thì sao?
Lấy ngày thay đổi làm mốc, phạm vi chịu thuế được xác định theo nhóm của từng giai đoạn. Quy tắc chuyển tiền của nhóm B cũng chỉ áp dụng cho thu nhập và tiền chuyển trong giai đoạn là cư dân dưới 5 năm (Nghị định thi hành Điều 17 khoản 4 mục 6). Việc xác định lại do kế hoạch thay đổi không làm thay đổi nhóm hồi tố.
Lương của người không cư trú bị đánh thuế thế nào?
Theo tài liệu của Cục Thuế, thuế thu nhập trên lương của người không cư trú được tính bằng tổng lương nhân đồng mức 20,42%. Về nguyên tắc, việc khấu trừ tại nguồn là xong, không cần tự khai quyết toán thuế. Hiệp định thuế giữa Nhật và nước kia có thể miễn hoặc giảm thuế.
Muốn xác nhận chính thức nhóm của mình thì hỏi ở đâu?
Hãy hỏi bộ phận tính lương ở công ty (họ đã xác định khi khấu trừ thuế), Sở thuế gần nhất, hoặc chuyên gia thuế. Việc tính số thuế cụ thể và làm tờ khai thuế là công việc của chuyên gia thuế.
Chuyên gia Gyoseishoshi làm được gì, không làm được gì
Gyoseishoshi (行政書士: chuyên gia pháp lý về thủ tục hành chính được nhà nước Nhật Bản cấp phép) thường bị gọi nhầm là "luật sư hành chính". Thực ra, Gyoseishoshi khác với luật sư (弁護士). Chuyên gia Gyoseishoshi không được tư vấn thuế cho từng cá nhân, không tính số thuế và không làm tờ khai thuế. Đó là công việc của chuyên gia thuế. Văn phòng chúng tôi hỗ trợ kiểm tra tình trạng nộp thuế và hướng dẫn giấy tờ cần thiết trong các thủ tục lưu trú như gia hạn visa, xin visa vĩnh trú. Khi cần đánh giá thuế cho trường hợp cụ thể, chúng tôi khuyên bạn hỏi chuyên gia thuế.
Trước khi xin visa vĩnh trú hoặc gia hạn visa, hãy cùng kiểm tra tình trạng nộp thuế.
Tư vấn miễn phí lần đầu tại văn phòng. Hỗ trợ bằng tiếng Việt và tiếng Nhật.
Nguồn tham khảo (tài liệu gốc)
- Luật thuế thu nhập (所得税法) Điều 2 khoản 1 mục 3–5, Điều 7 (e-Gov) https://laws.e-gov.go.jp/law/340AC0000000033
- Nghị định thi hành Luật thuế thu nhập (所得税法施行令) Điều 14, 15, 17 (e-Gov) https://laws.e-gov.go.jp/law/340CO0000000096
- Cục Thuế quốc gia Nhật Bản (国税庁)「所得税基本通達 〔居住者、非永住者及び非居住者(第3、4、5号関係)〕」2-1〜2-4の3 https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/01/01.htm
- 国税庁「所得税基本通達」3-2 (xác định nơi ở chính của người sang học), 3-3 (suy đoán nơi ở chính của người đến Nhật sinh sống) https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/01/08.htm
- 国税庁 Tax Answer No.2010「納税義務者となる個人」(luật hiện hành ngày 1/4/2026) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2010.htm
- 国税庁 Tax Answer No.2875「居住者と非居住者の区分」và「別紙 住所の推定」https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2875.htm https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2875-1.htm
- 国税庁 Tax Answer No.2012「居住者・非居住者の判定(複数の滞在地がある人の場合)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2012.htm
- 国税庁 – ví dụ hỏi đáp (質疑応答事例)「業務の都合により1年未満で帰国したり、海外勤務が1年以上となった場合の居住者・非居住者の判定」https://www.nta.go.jp/law/shitsugi/gensen/01/02.htm
- 国税庁 質疑応答事例「非永住者の判定(過去に外交官として国内に居住していた場合)」https://www.nta.go.jp/law/shitsugi/shotoku/01/07.htm
- 国税庁 質疑応答事例 (sinh viên đại học từ Trung Quốc, Ấn Độ làm thêm; ghi chú về Điều 20 日越租税協定) https://www.nta.go.jp/law/shitsugi/gensen/06/62.htm, (học viên trường tiếng) https://www.nta.go.jp/law/shitsugi/gensen/06/16.htm
- 国税庁 tài liệu hướng dẫn khấu trừ thuế lương cho người nước ngoài (người không cư trú 20,42%) https://www.nta.go.jp/publication/pamph/gensen/0021012-060.pdf
- 国税庁 Tax Answer No.4405「贈与税がかからない場合」, No.4432「受贈者が外国に居住しているとき」(luật hiện hành ngày 1/4/2026) https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4432.htm
- Nyukan「永住許可に関するガイドライン」(sửa đổi ngày 24/2/2026) https://www.moj.go.jp/isa/applications/resources/nyukan_nyukan50.html
- Bộ Nội vụ và Truyền thông Nhật Bản (総務省)「外国人の方の個人住民税について」https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/individual-inhabitant-tax.html, tài liệu「出国者等に係る個人住民税の調査等」(Luật thuế địa phương Điều 294) https://www.soumu.go.jp/main_content/001029062.pdf
Bài viết là giải thích chung, soạn sau khi đối chiếu các tài liệu trên vào tháng 11/2026. Bài không đưa ra đánh giá thuế cho từng trường hợp cụ thể.